Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
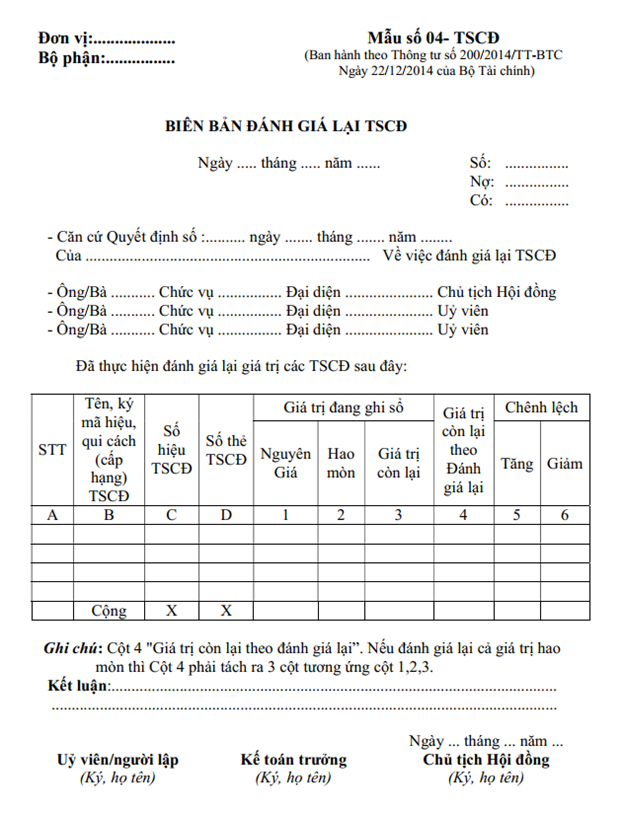
Trong quá trình quản lý và sử dụng tài sản cố định tại doanh nghiệp, việc đánh giá lại giá trị tài sản là bước quan trọng giúp phản ánh đúng thực trạng và đảm bảo tuân thủ các quy định kế toán hiện hành.
Các văn bản như Thông tư 24, 107, 99 hay 133 đều quy định cụ thể về hình thức và nội dung biên bản đánh giá lại tài sản, từ đó tạo cơ sở pháp lý vững chắc cho công tác hạch toán và quyết định quản lý. Đặc biệt, việc xây dựng mẫu biên bản phù hợp hay thành lập hội đồng đánh giá đúng quy trình sẽ góp phần nâng cao tính minh bạch và hiệu quả quản lý tài sản.
Biên bản đánh giá lại tài sản cố định theo Thông tư 24/2017/TT-BTC được áp dụng cho hợp tác xã và liên hiệp hợp tác xã, giúp ghi nhận chính xác giá trị tài sản tại thời điểm nhất định. Mẫu số 04-TSCĐ do Bộ Tài chính ban hành quy định rõ cách lập biên bản, đảm bảo tuân thủ chế độ kế toán hiện hành và minh bạch trong quản lý tài sản.
Việc đánh giá lại tài sản cố định phải do hội đồng kiểm kê thực hiện, xác định lại nguyên giá, giá trị hao mòn lũy kế, giá trị còn lại và thời gian sử dụng. Cột 4 trong biên bản ghi “Giá trị theo đánh giá lại” cần tách riêng nếu đánh giá lại cả phần hao mòn, đảm bảo tính chính xác khi hạch toán.
Tài sản cố định của hợp tác xã bao gồm các loại như nhà xưởng, máy móc, thiết bị, phương tiện vận tải và công trình kiến trúc. Để tiếp tục được ghi nhận là TSCĐ, giá trị mới sau đánh giá phải từ 10.000.000 đồng trở lên, nếu thấp hơn mức này thì không còn được coi là tài sản cố định.
Hướng dẫn lập chứng từ đánh giá lại TSCĐ theo Thông tư 24/2024/TT-BTC đã được MISA cập nhật trên nền tảng hỗ trợ trực tuyến, bao gồm hướng dẫn chi tiết qua Zoom, tài liệu và cộng đồng hỗ trợ miễn phí. Các đơn vị có thể tham khảo mẫu biên bản và quy trình thực hiện để đảm bảo tuân thủ quy định mới nhất.
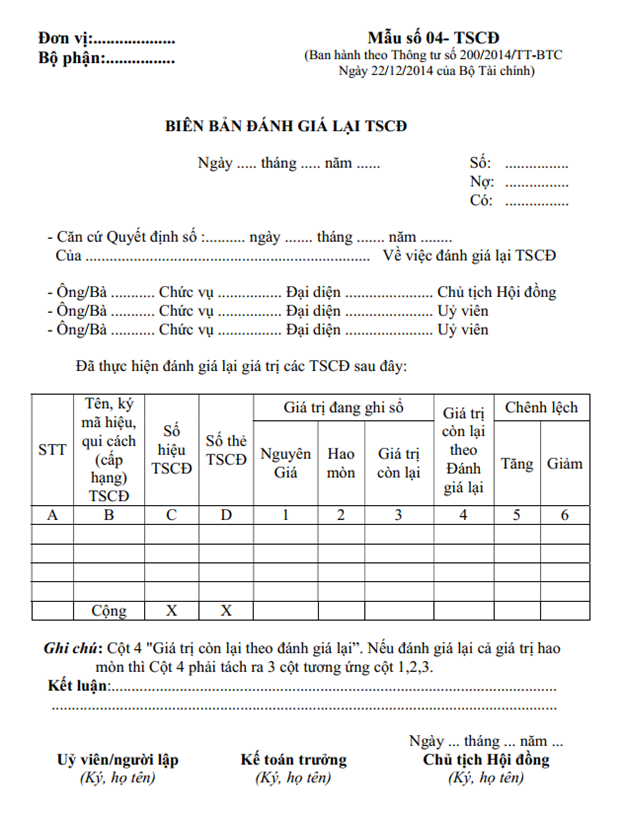
Biên bản đánh giá lại tài sản cố định theo Thông tư 107/2017/TT-BTC là chứng từ kế toán bắt buộc khi doanh nghiệp thực hiện việc đánh giá lại giá trị tài sản cố định. Mẫu biên bản này được quy định tại mẫu số C52-HD, dùng để ghi nhận giá trị mới của tài sản sau khi đã được hội đồng đánh giá xem xét. Việc lập biên bản phải thực hiện ngay sau khi hoàn tất quá trình đánh giá, đảm bảo tính minh bạch và cơ sở pháp lý cho điều chỉnh sổ sách kế toán.
Việc đánh giá lại tài sản cố định thường diễn ra vào các thời điểm đột xuất khi có nhu cầu, như khi tài sản được nâng cấp, sửa chữa lớn hoặc khi thay đổi chính sách kế toán. Cột 4 trong biên bản ghi rõ “Giá trị theo đánh giá lại”, nếu đánh giá lại cả hao mòn thì phải tách rõ giá trị tài sản và mức hao mòn đã trích. Điều này giúp kế toán cập nhật chính xác nguyên giá và khấu hao trong hệ thống tài sản cố định.
Chứng từ biên bản đánh giá lại TSCĐ là căn cứ để hạch toán vào tài khoản theo quy định, cụ thể là Nợ và Có các tài khoản liên quan theo quyết định số được ghi trong biên bản. Biên bản phải có đầy đủ chữ ký của các thành viên hội đồng đánh giá, trưởng bộ phận kế toán và thủ trưởng đơn vị để đảm bảo giá trị pháp lý. Chứng từ này cũng được lưu trữ cùng hồ sơ tài sản để phục vụ kiểm toán.
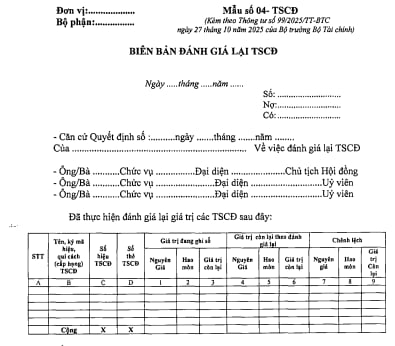
Từ năm 2026, mẫu biên bản đánh giá lại tài sản cố định sẽ áp dụng theo mẫu số 04-TSCĐ ban hành kèm Thông tư 99/2025/TT-BTC, thay thế mẫu cũ. Tuy nhiên, hiện tại các doanh nghiệp vẫn thực hiện theo mẫu C52-HD theo Thông tư 107. Việc cập nhật mẫu mới giúp chuẩn hóa quy trình và phù hợp hơn với thực tiễn quản lý tài sản trong doanh nghiệp.

Biên bản đánh giá lại tài sản cố định theo Thông tư 99/2025/TT-BTC là chứng từ kế toán quan trọng giúp doanh nghiệp phản ánh đúng giá trị thực tế của tài sản tại thời điểm kiểm kê. Mẫu số 04-TSCĐ được quy định tại Phụ lục I của Thông tư này, thay thế quy định cũ tại Thông tư 200, có hiệu lực từ ngày 01/01/2026. Việc sử dụng đúng mẫu biểu giúp doanh nghiệp tuân thủ chế độ kế toán mới và đảm bảo tính pháp lý trong báo cáo tài chính.
Việc đánh giá lại tài sản cố định thường áp dụng khi có thay đổi lớn về giá thị trường hoặc khi chuyển đổi mô hình hoạt động. Giá trị tài sản sau đánh giá được xác định lại theo giá trị hợp lý, từ đó điều chỉnh nguyên giá và khấu hao phù hợp. Chứng từ này cũng là căn cứ để kế toán ghi nhận sự thay đổi giá trị còn lại của tài sản trên sổ sách kế toán.
Mẫu biên bản đánh giá lại tài sản cố định bao gồm các nội dung như tên tài sản, ký mã hiệu, giá trị đang ghi sổ, giá trị đánh giá lại và lý do điều chỉnh. Doanh nghiệp cần lập biên bản này sau khi có kết quả thẩm định từ đơn vị có chức năng. Hồ sơ đầy đủ giúp minh bạch thông tin và hỗ trợ công tác kiểm toán, quyết toán thuế hiệu quả.
Các doanh nghiệp có thể tải miễn phí mẫu biên bản đánh giá lại tài sản cố định file Word theo Thông tư 99 tại nhiều trang cung cấp biểu mẫu kế toán. Ngoài mẫu số 04-TSCĐ, doanh nghiệp cũng cần lưu ý các mẫu khác như biên bản thanh lý, biên bản bàn giao TSCĐ sau sửa chữa. Việc chuẩn bị đầy đủ chứng từ theo quy định mới giúp doanh nghiệp tối ưu quy trình quản lý tài sản cố định.
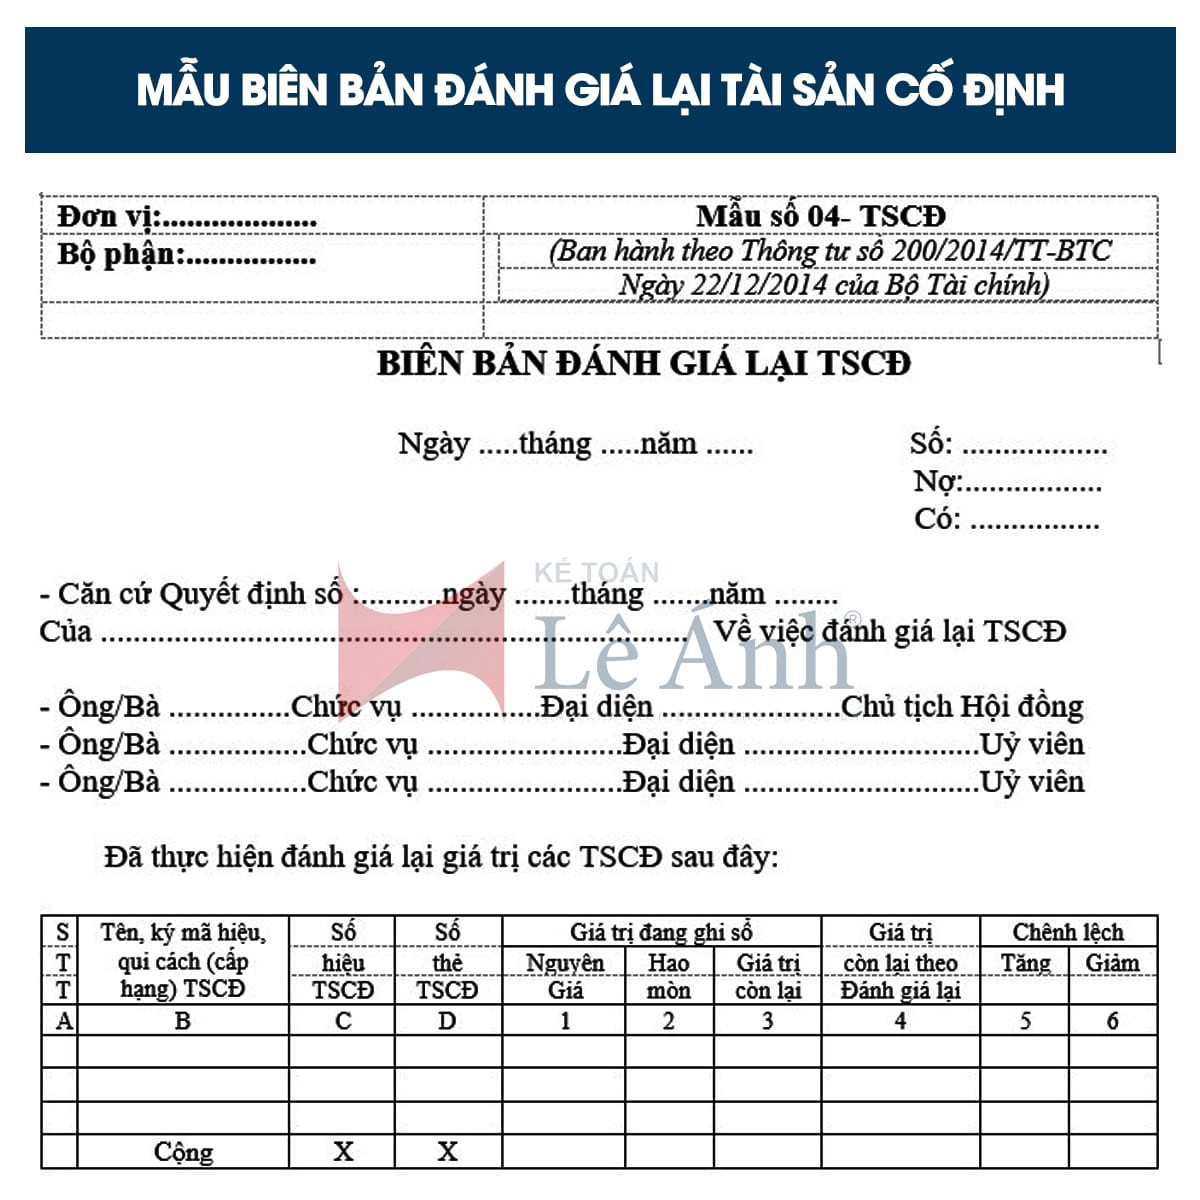
Biên bản đánh giá lại tài sản cố định theo Thông tư 133 được lập dựa trên Mẫu số 04-TSCĐ ban hành kèm theo Thông tư 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính. Đây là chứng từ kế toán bắt buộc giúp doanh nghiệp ghi nhận giá trị mới của tài sản cố định khi có căn cứ điều chỉnh, làm cơ sở hạch toán và lập báo cáo tài chính chính xác.
Việc lập biên bản đánh giá lại tài sản cố định thường diễn ra khi doanh nghiệp nhỏ và vừa thực hiện khóa sổ kế toán, đặc biệt trong các trường hợp chuyển đổi mô hình hoạt động hoặc kiểm kê định kỳ. Biên bản này phải được lập đầy đủ thông tin như tên tài sản, nguyên giá, giá trị còn lại, giá trị đánh giá lại và chênh lệch tăng hoặc giảm.
Mẫu biên bản đánh giá lại TSCĐ theo Thông tư 133 và Thông tư 200 được nhiều đơn vị kế toán như Kế toán Hà Nội, Kế toán Lê Ánh và Gitiho chia sẻ dưới dạng file Excel hoặc Word để thuận tiện sử dụng. Các mẫu này giúp kế toán viên thực hiện nhanh chóng và đúng quy định, đảm bảo tính minh bạch trong quản lý tài sản.
Biên bản đánh giá lại tài sản cố định không chỉ xác nhận giá trị mới của tài sản mà còn là căn cứ để ghi sổ kế toán và xử lý chênh lệch phát sinh. Việc áp dụng đúng Mẫu 04-TSCĐ giúp doanh nghiệp tuân thủ nguyên tắc kế toán, hỗ trợ hiệu quả trong công tác kiểm tra, quyết toán và báo cáo tài chính.
Việc ban hành quyết định thành lập hội đồng đánh giá lại tài sản cố định nhằm đảm bảo tính minh bạch và chính xác trong quản lý tài sản tại các đơn vị hành chính sự nghiệp. Căn cứ theo Thông tư số 23/2023/TT-BTC ngày 25/4/2023 của Bộ Tài chính, việc đánh giá lại tài sản cần thực hiện theo đúng quy trình, có sự tham gia của hội đồng chuyên trách để xác định giá trị còn lại và tình trạng sử dụng.
Hội đồng đánh giá lại tài sản cố định thường được thành lập trong các trường hợp đột xuất như sắp xếp lại cơ sở vật chất, xử lý tài sản dôi dư hoặc chuẩn bị thanh lý. Tại xã Minh Long, hội đồng này được giao nhiệm vụ đánh giá các điểm trường, nhà làm việc không còn nhu cầu sử dụng, làm cơ sở cho việc xử lý, sắp xếp tài sản một cách hợp lý và đúng quy định pháp luật hiện hành.
Thành phần hội đồng bao gồm đại diện đơn vị quản lý tài sản, kế toán viên và chuyên gia định giá, có trách nhiệm kiểm kê, xác minh hiện trạng và áp dụng phương pháp đánh giá phù hợp. Mẫu quyết định thành lập hội đồng đánh giá lại tài sản cố định cần nêu rõ lý do, danh sách tài sản, thời gian thực hiện và đơn vị chịu trách nhiệm, đảm bảo tính pháp lý và minh bạch trong hồ sơ tài sản.
Biên bản đánh giá lại tài sản cố định sau khi được hội đồng thông qua sẽ là căn cứ để ghi sổ kế toán theo Thông tư 133 và Thông tư 200. Tài sản được đánh giá lại phải phản ánh đúng giá trị sử dụng, tình trạng kỹ thuật và mức độ hao mòn, giúp doanh nghiệp hoặc đơn vị sự nghiệp lập báo cáo tài chính chính xác, phục vụ công tác kiểm toán và quản lý nội bộ.
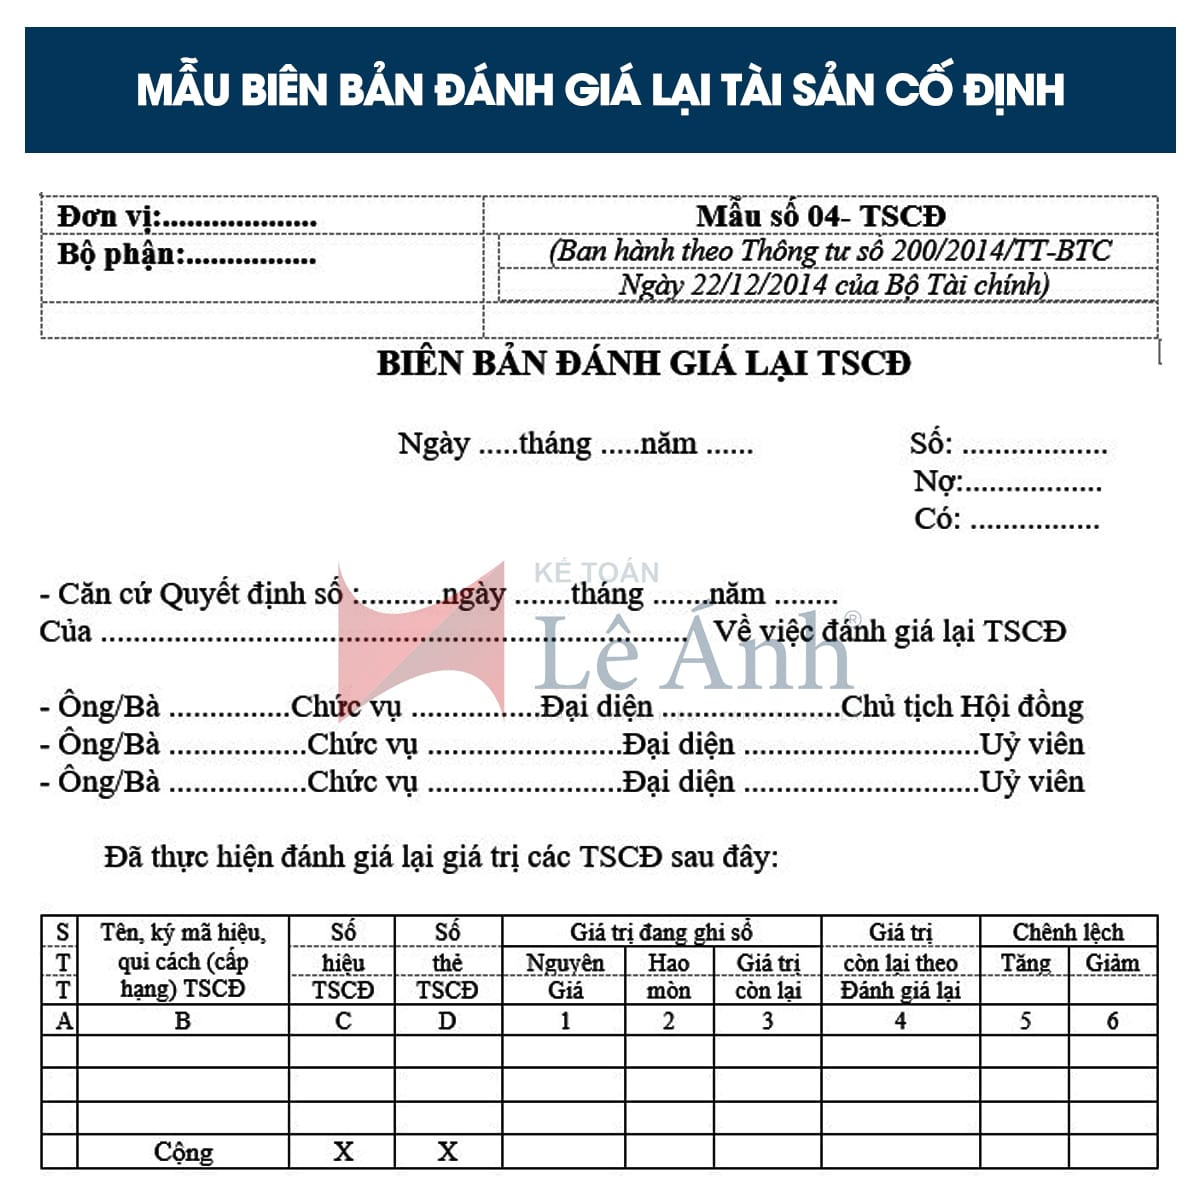
Biên bản đánh giá hiện trạng tài sản thanh lý là tài liệu pháp lý bắt buộc, ghi nhận tình trạng thực tế của tài sản trước khi thanh lý, bao gồm thông tin chi tiết về loại tài sản, số lượng, mức độ hư hỏng và giá trị còn lại. Đây là căn cứ quan trọng để doanh nghiệp lập hồ sơ thanh lý tài sản cố định theo đúng quy định tại Thông tư 99, 200 và 133.
Tài liệu này giúp đảm bảo tính minh bạch và tuân thủ quy trình kế toán, đặc biệt khi xử lý tài sản cố định đã hết khấu hao hoặc chưa hết khấu hao. Mẫu biên bản đánh giá hiện trạng tài sản thanh lý phải được lập đầy đủ, có chữ ký của hội đồng kiểm kê và lưu trữ theo quy định, tránh rủi ro khi thanh tra, kiểm toán.
Việc xác định giá trị còn lại trong biên bản đánh giá hiện trạng tài sản thanh lý ảnh hưởng trực tiếp đến hạch toán thanh lý TSCĐ theo Thông tư 133. Nếu giá bán thấp hơn giá trị còn lại, doanh nghiệp có thể phát sinh lỗ, cần chuẩn bị hồ sơ bảo vệ để tránh bị loại chi phí khi quyết toán thuế.
Hiện nay, nhiều doanh nghiệp tải mẫu biên bản thanh lý tài sản cố định file Word mới nhất để cập nhật theo Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026. Mẫu 02-TSCĐ được khuyến nghị sử dụng nhằm chuẩn hóa hồ sơ thanh lý tài sản công ty, bao gồm biên bản đánh giá, quyết định thanh lý và hóa đơn liên quan.
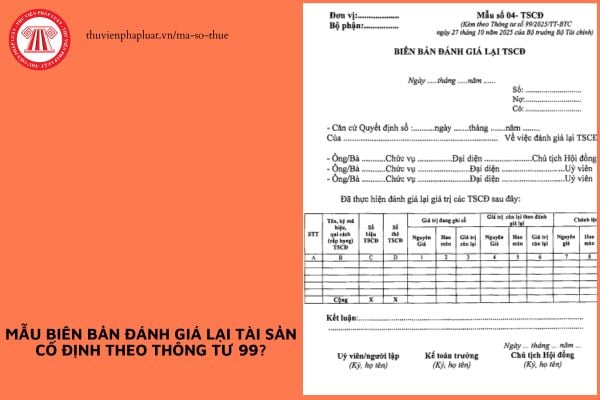
Biên bản thay đổi nguyên giá tài sản cố định là chứng từ kế toán quan trọng, được lập theo Mẫu số 04-TSCĐ ban hành kèm theo Thông tư 99/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026. Mẫu này thay thế quy định cũ tại Thông tư 200 và Thông tư 133, giúp doanh nghiệp cập nhật đúng giá trị thực tế của tài sản sau khi sửa chữa lớn, nâng cấp hoặc đánh giá lại.
Việc lập biên bản thay đổi nguyên giá TSCĐ cần căn cứ vào chi phí đầu tư bổ sung, như chi phí cải tạo, bảo dưỡng hoặc nâng cấp hoàn thành. Biên bản này là cơ sở pháp lý để kế toán ghi nhận điều chỉnh nguyên giá tài sản, tính khấu hao phù hợp và đảm bảo sự chính xác trong báo cáo tài chính theo quy định hiện hành.
Mẫu biên bản thay đổi nguyên giá tài sản cố định theo Thông tư 99 được sử dụng phổ biến trong các doanh nghiệp vừa và nhỏ, đặc biệt khi có biến động về giá trị tài sản do đầu tư mở rộng hoặc đánh giá lại. Các đơn vị như Kế Toán Lê Ánh, KẾ TOÁN HÀ NỘI hay Luật Minh Khuê đều cung cấp mẫu chuẩn để hỗ trợ kế toán viên áp dụng dễ dàng.
Biên bản cũng cần được lập đồng bộ với các chứng từ khác như quyết định nâng cấp tài sản, hóa đơn thanh toán chi phí và biên bản bàn giao TSCĐ sau sửa chữa. Việc hoàn thiện hồ sơ đầy đủ giúp doanh nghiệp tránh rủi ro khi quyết toán thuế và kiểm tra tài sản cố định theo yêu cầu của cơ quan chức năng.
Các mẫu biên bản và quyết định liên quan đến đánh giá lại, thay đổi nguyên giá hay thanh lý tài sản cố định không chỉ là công cụ ghi nhận nội bộ mà còn là căn cứ quan trọng khi kiểm tra, quyết toán. Việc áp dụng đúng biểu mẫu theo từng thông tư giúp doanh nghiệp tuân thủ quy định, tránh rủi ro pháp lý và nâng cao năng lực quản trị tài sản. Hãy chủ động cập nhật và sử dụng các mẫu văn bản phù hợp để đảm bảo quy trình quản lý tài sản diễn ra chính xác, minh bạch và hiệu quả trong mọi tình huống.