Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong hoạt động kế toán doanh nghiệp, việc quản lý hàng tồn kho không chỉ dừng lại ở việc theo dõi số lượng hay giá trị ban đầu, mà còn đòi hỏi sự cẩn trọng trong việc đánh giá và điều chỉnh giá trị theo biến động thị trường. Một trong những nghiệp vụ quan trọng chính là trích lập dự phòng giảm giá hàng tồn kho – bước đi cần thiết để phản ánh đúng thực trạng tài chính, đảm bảo nguyên tắc thận trọng trong kế toán. Việc thực hiện đúng quy định không chỉ giúp doanh nghiệp tuân thủ chuẩn mực mà còn nâng cao tính minh bạch trong báo cáo tài chính.
Dự phòng giảm giá hàng tồn kho là khoản trích lập khi giá trị thuần có thể thực hiện được của hàng tồn kho thấp hơn giá gốc ghi trên sổ kế toán. Việc này giúp phản ánh đúng thực trạng giá trị tài sản, tránh làm sai lệch báo cáo tài chính do đánh giá quá cao giá trị hàng hóa còn tồn kho.
Việc trích lập dự phòng giảm giá hàng tồn kho được thực hiện theo quy định tại Thông tư số 228/2009/TT-BTC của Bộ Tài chính. Doanh nghiệp phải lập dự phòng vào thời điểm lập báo cáo tài chính, đảm bảo tuân thủ nguyên tắc kế toán phù hợp và thận trọng trong ghi nhận giá trị tài sản.
Nguyên tắc trích lập yêu cầu doanh nghiệp đánh giá hàng tồn kho định kỳ, xác định rủi ro suy giảm giá trị do lỗi thời, hư hỏng, chậm luân chuyển hoặc giá bán thị trường giảm. Khi có dấu hiệu tổn thất, doanh nghiệp phải ghi nhận chi phí dự phòng dù tổn thất chưa xảy ra thực tế.
Dự phòng giảm giá hàng tồn kho không chỉ là quy định kế toán mà còn là công cụ quản trị rủi ro tài chính hiệu quả. Nó giúp doanh nghiệp bảo vệ giá trị tài sản, phản ánh trung thực lợi nhuận và nâng cao độ tin cậy của báo cáo tài chính đối với nhà đầu tư và cơ quan thuế.
Trích lập dự phòng giảm giá hàng tồn kho theo Thông tư 133 là việc doanh nghiệp ghi nhận khoản chênh lệch khi giá trị thuần có thể thực hiện được của hàng tồn kho thấp hơn giá gốc. Khoản này được hạch toán qua tài khoản 2294 – Dự phòng giảm giá hàng tồn kho, nhằm phản ánh đúng giá trị thực tế của tài sản trên báo cáo tài chính.
Thời điểm trích lập dự phòng là khi kết thúc kỳ kế toán năm hoặc các thời điểm cần lập báo cáo tài chính. Doanh nghiệp phải đánh giá lại hàng tồn kho và lập dự phòng nếu phát sinh suy giảm giá trị. Việc trích lập bổ sung được thực hiện khi số dự phòng cần lập lớn hơn số dư đang ghi sổ.
Cách thức trích lập dựa trên công thức: Giá gốc hàng tồn kho trừ cho giá trị thuần có thể thực hiện được. Đối tượng phải lập dự phòng bao gồm nguyên vật liệu, công cụ dụng cụ, hàng hóa, thành phẩm, dở dang. Các phương pháp tính giá trị hàng tồn kho áp dụng theo quy định tại Thông tư 133 và Thông tư 200.
Dự phòng giảm giá hàng tồn kho không chỉ tuân thủ nguyên tắc kế toán thận trọng mà còn giúp doanh nghiệp quản lý rủi ro tài sản hiệu quả. Khi trích lập, chi phí được ghi nhận vào bên Nợ tài khoản 632 – Giá vốn hàng bán hoặc chi phí khác, đồng thời ghi Có tài khoản 2294, đảm bảo sự phù hợp giữa doanh thu và chi phí trong kỳ.
Dự phòng giảm giá hàng tồn kho là khoản trích lập khi giá trị thuần có thể thực hiện được thấp hơn giá gốc ghi sổ. Theo Thông tư 48, doanh nghiệp cần thực hiện trích lập để phản ánh đúng giá trị tài sản, tránh sai lệch trên báo cáo tài chính. Việc này đặc biệt quan trọng với hàng tồn kho có nguy cơ lỗi thời, hư hỏng hoặc chậm luân chuyển.
Ví dụ về trích lập dự phòng giảm giá hàng tồn kho: Ngày 10/8/N, doanh nghiệp mua 3 kg vật liệu chính A với giá chưa VAT 10% là 100.000 đồng/kg, tổng cộng 300.000 đồng ghi nợ TK 152. Nếu cuối kỳ, giá bán thực tế thấp hơn giá gốc, doanh nghiệp phải trích lập dự phòng cho phần chênh lệch để đảm bảo nguyên tắc thận trọng.
Cục Thuế tỉnh Bình Dương trong công văn 2693/CTBDU-TTHT nêu rõ, doanh nghiệp cần có hóa đơn, chứng từ hợp pháp hoặc bằng chứng hợp lý để chứng minh giá vốn hàng tồn kho khi trích lập dự phòng. Điều này giúp tránh rủi ro khi quyết toán thuế và đảm bảo tính minh bạch trong hạch toán.
Khoản trích lập dự phòng giảm giá hàng tồn kho không được bổ sung nếu số dư hiện tại đã bằng hoặc vượt mức cần thiết. Ngoài ra, trích lập không áp dụng khi hàng hóa bị hủy do sai quy cách. Doanh nghiệp cần theo dõi sát giá thị trường và điều chỉnh kịp thời để phản ánh đúng giá trị tài sản.
Trích lập dự phòng hàng tồn kho chậm luân chuyển là biện pháp giúp doanh nghiệp bù đắp rủi ro tổn thất do hàng hóa không tiêu thụ được kịp thời, dẫn đến lỗi thời, hư hỏng hoặc giảm giá trị thuần có thể thực hiện được. Việc này tuân thủ nguyên tắc kế toán thận trọng và được quy định cụ thể tại Thông tư 228/2009/TT-BTC của Bộ Tài chính.
Hàng tồn kho chậm luân chuyển là những mặt hàng lưu kho lâu ngày, có nguy cơ không bán được hoặc phải bán với giá thấp hơn giá gốc. Để được tính vào chi phí được trừ khi tính thuế TNDN, doanh nghiệp cần có hóa đơn, chứng từ hợp lệ hoặc bằng chứng hợp lý chứng minh giá vốn và mức giảm giá dự kiến.
Dự phòng giảm giá hàng tồn kho được tính theo công thức: Giá gốc hàng tồn kho trừ cho giá trị thuần có thể thực hiện được. Đối tượng lập dự phòng bao gồm hàng hóa, nguyên vật liệu, công cụ dụng cụ tồn kho có dấu hiệu suy giảm giá trị, đặc biệt là các mặt hàng ứ đọng, lỗi thời hoặc bị ảnh hưởng bởi biến động thị trường.
Việc trích lập dự phòng đòi hỏi doanh nghiệp phải có căn cứ xác định giá bán ước tính và chi phí liên quan đến việc bán hàng. Tuy nhiên, một số bất cập thường gặp là thiếu cơ sở khoa học trong việc ước tính giá bán hoặc khoản dự phòng chưa thực sự phát sinh, dẫn đến rủi ro bị loại chi phí khi quyết toán thuế.

Dự phòng giảm giá hàng tồn kho là khoản trích lập khi giá trị thuần có thể thực hiện được của hàng tồn kho thấp hơn giá gốc. Việc trích lập này giúp doanh nghiệp ghi nhận trước tổn thất, đảm bảo tính thận trọng trong kế toán và phản ánh đúng giá trị tài sản trên bảng cân đối kế toán.
Hồ sơ trích lập dự phòng giảm giá hàng tồn kho cần bao gồm biên bản đánh giá hàng tồn kho, bảng tính dự phòng, báo cáo phân tích giá bán ước tính và chi phí liên quan. Các tài liệu này phải căn cứ theo quy định tại Thông tư 48/2019/TT-BTC và Thông tư 228/2009/TT-BTC để đảm bảo hợp lệ với cơ quan thuế.
Doanh nghiệp cần lưu ý không được trích lập dự phòng cho hàng hóa bị hủy do sai quy cách hoặc mất phẩm chất nghiêm trọng. Ngoài ra, việc xác định giá bán ước tính phải có cơ sở rõ ràng, tránh tình trạng trích lập thiếu hoặc quá mức dẫn đến rủi ro khi quyết toán thuế.
Công văn 2693/CTBDU-TTHT của Cục Thuế tỉnh Bình Dương nhấn mạnh việc trích lập phải phù hợp với thực tế kinh doanh và có hồ sơ chứng minh cụ thể. Do đó, doanh nghiệp nên xây dựng quy trình đánh giá định kỳ hàng tồn kho để kịp thời điều chỉnh dự phòng theo đúng hướng dẫn pháp lý.
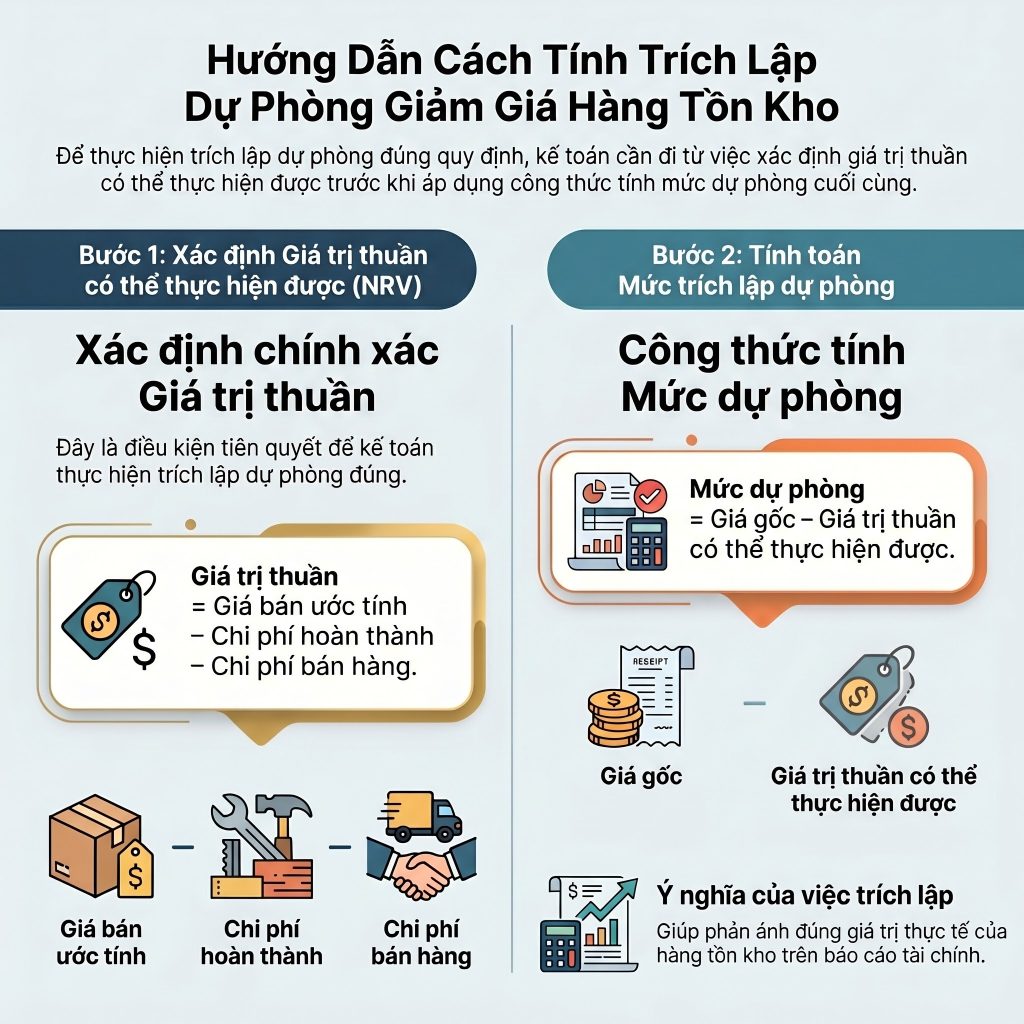
Trích lập dự phòng giảm giá hàng tồn kho là việc doanh nghiệp ghi nhận trước khoản tổn thất khi giá trị thực tế của hàng tồn kho thấp hơn giá gốc. Việc này tuân theo nguyên tắc kế toán thận trọng, giúp phản ánh trung thực tài sản trên báo cáo tài chính. Mẫu biên bản trích lập dự phòng hàng tồn kho là chứng từ bắt buộc để làm căn cứ hạch toán.
Hội đồng thẩm định trích lập dự phòng giảm giá hàng tồn kho thường được thành lập bằng quyết định chính thức từ cấp có thẩm quyền trong doanh nghiệp. Mẫu quyết định thành lập hội đồng này cần nêu rõ thành phần, nhiệm vụ và thời gian hoạt động. Hội đồng có trách nhiệm kiểm tra, đánh giá giá trị hàng tồn kho và đề xuất mức trích phù hợp.
Mức trích lập dự phòng giảm giá hàng tồn kho được tính dựa trên chênh lệch giữa giá gốc và giá thực hiện có thể thu hồi được. Theo Thông tư 16/VBHN-BTC năm 2022, doanh nghiệp phải định kỳ rà soát hàng tồn kho để xác định các khoản giảm giá cần trích. Công thức áp dụng là: Giá gốc – Giá thuần có thể xác định được.
Việc hủy bỏ hoặc thanh lý hàng tồn kho đã trích lập dự phòng phải do người có thẩm quyền quyết định, thường là Giám đốc hoặc Hội đồng quản trị. Chứng từ kế toán hàng tồn kho như biên bản kiểm kê, bảng kê chi tiết hàng tồn kho cần được lưu trữ đầy đủ. Dự phòng giảm giá giúp doanh nghiệp bảo vệ giá trị tài sản và phản ánh đúng tình hình kinh doanh.

Dự phòng giảm giá hàng tồn kho là khoản trích lập khi giá trị thuần có thể thực hiện được thấp hơn giá trị ghi sổ, giúp phản ánh đúng giá trị thực tế của tài sản. Việc trích lập này tuân theo nguyên tắc kế toán thận trọng, đảm bảo báo cáo tài chính không bị sai lệch do đánh giá quá cao giá trị hàng tồn kho.
Hạch toán trích lập dự phòng giảm giá hàng tồn kho được thực hiện thông qua tài khoản 2294 – Dự phòng tổn thất tài sản. Khi phát sinh, kế toán ghi Nợ TK 632 – Giá vốn hàng bán và Có TK 2294, phản ánh khoản tổn thất tiềm tàng trong hoạt động kinh doanh, phù hợp với quy định tại Thông tư 99/2025/TT-BTC.
Căn cứ trích lập là những bằng chứng tin cậy về sự suy giảm giá trị hàng tồn kho như giá thị trường giảm mạnh, hàng lỗi thời hoặc hư hỏng. Doanh nghiệp cần định kỳ kiểm tra, đánh giá để kịp thời trích lập, tránh rủi ro tài chính và đảm bảo tuân thủ nguyên tắc kế toán theo Thông tư 99 và Thông tư 133 dành cho doanh nghiệp nhỏ và vừa.
Khi hàng tồn kho đã trích lập dự phòng được xuất bán hoặc thanh lý, cần kết chuyển phần giá trị tổn thất vào giá vốn hàng bán. Việc xử lý này đảm bảo sự phù hợp giữa doanh thu và chi phí, đồng thời điều chỉnh giảm dư có tài khoản 2294, phản ánh chính xác tình hình tài sản tại thời điểm phát sinh.
Từ nguyên tắc cơ bản đến các quy định cụ thể theo Thông tư 133, việc trích lập dự phòng giảm giá hàng tồn kho đòi hỏi sự am hiểu sâu sắc về nghiệp vụ kế toán và tuân thủ nghiêm ngặt về hồ sơ, mẫu biểu cũng như cách hạch toán. Những nội dung đã trình bày không chỉ cung cấp cái nhìn toàn diện mà còn hỗ trợ doanh nghiệp thực hiện đúng quy trình, tránh sai sót trong quyết toán. Áp dụng đúng các quy định này sẽ góp phần nâng cao chất lượng báo cáo tài chính và đảm bảo sự phát triển bền vững trong dài hạn.