Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong bối cảnh quản lý đầu tư ngày càng đòi hỏi tính minh bạch và hiệu quả, việc thực hiện báo cáo giám sát đánh giá đầu tư trở thành công cụ thiết yếu giúp theo dõi, điều chỉnh và nâng cao chất lượng các dự án. Các mẫu báo cáo không chỉ là yêu cầu hành chính mà còn là căn cứ quan trọng để các cấp quản lý đưa ra quyết định kịp thời, chính xác.
Đặc biệt với sự xuất hiện của các quy định mới như Thông tư 44/2026/TT-BTC cùng hàng loạt mẫu biểu cụ thể, việc nắm rõ nội dung và cách thức lập báo cáo là cần thiết với mọi đơn vị tham gia vào quá trình đầu tư công.
Báo cáo giám sát đánh giá đầu tư theo Thông tư 05/2023/TT-BKHĐT quy định cụ thể các mẫu biểu dành cho chương trình, dự án sử dụng vốn nhà nước. Trong đó, Mẫu số 17 được áp dụng để báo cáo định kỳ giai đoạn khai thác, vận hành, giúp cập nhật tiến độ, hiệu quả và rủi ro phát sinh trong quá trình thực hiện dự án đầu tư.
Việc kê khai báo cáo thực hiện trực tuyến thông qua Hệ thống quản lý báo cáo giám sát đánh giá đầu tư do Sở Tài chính hoặc cơ quan đầu mối vận hành. Nhà đầu tư phải cập nhật thông tin hằng quý, đảm bảo tính kịp thời và minh bạch, phục vụ công tác theo dõi, kiểm tra của cơ quan đăng ký đầu tư và Bộ Kế hoạch và Đầu tư.
Các đối tượng như doanh nghiệp FDI, doanh nghiệp nhà nước, nhà đầu tư trong nước và cá nhân đều phải thực hiện đăng ký tài khoản trên hệ thống trước khi nộp báo cáo. Hướng dẫn thao tác đăng ký và sử dụng hệ thống được cung cấp đầy đủ để đảm bảo mọi chủ thể có thể thực hiện nghĩa vụ báo cáo đúng quy định và tránh sai sót kỹ thuật.
Mẫu báo cáo giám sát đánh giá đầu tư mới nhất được cập nhật theo Thông tư 44/2026/TT-BTC, thay thế hoặc bổ sung một số nội dung so với phiên bản trước. Các biểu mẫu này bao gồm 19 mẫu chi tiết, phù hợp với từng loại hình dự án, từ giai đoạn chuẩn bị đến khai thác, giúp chuẩn hóa dữ liệu và nâng cao hiệu quả quản lý nhà nước về đầu tư.

Báo cáo giám sát, đánh giá đầu tư đối với các dự án sử dụng vốn đầu tư công được thực hiện theo quy định tại Thông tư 44/2026/TT-BTC và Thông tư 05/2023/TT-BKHĐT, quy định cụ thể về hệ thống mẫu báo cáo, chế độ báo cáo trực tuyến và quản lý hệ thống thông tin. Các báo cáo này bao gồm báo cáo định kỳ, bất thường và tổng hợp, nộp thông qua Hệ thống thông tin quốc gia về đầu tư, đảm bảo tính minh bạch và kịp thời trong theo dõi tiến độ, hiệu quả sử dụng vốn.
Cơ quan chủ trì thực hiện báo cáo gồm Nhà đầu tư, Tổ chức kinh tế thực hiện dự án và các cơ quan quản lý nhà nước như Bộ Kế hoạch và Đầu tư, Sở Kế hoạch và Đầu tư, Sở Tài chính. Các đơn vị này có trách nhiệm cập nhật thông tin trực tuyến và gửi văn bản báo cáo theo đúng thời hạn quy định, đặc biệt từ ngày 31/3/2026 theo Nghị định 19/2026/NĐ-CP và 96/2026/NĐ-CP, yêu cầu khắt khe hơn về tiến độ và hình thức nộp báo cáo.
Kết quả giám sát, đánh giá đầu tư được xử lý trên cơ sở phân tích, đối chiếu dữ liệu từ các báo cáo định kỳ và bất thường, làm căn cứ để điều chỉnh, chấm dứt hoặc xử lý các vi phạm trong thực hiện dự án. Hệ thống thông tin về giám sát, đánh giá đầu tư do Bộ Kế hoạch và Đầu tư xây dựng giúp theo dõi, cảnh báo rủi ro và hỗ trợ ra quyết định kịp thời, nâng cao hiệu quả quản lý vốn nhà nước.
Việc vi phạm trong báo cáo giám sát, đánh giá đầu tư như chậm nộp, báo cáo sai sự thật hoặc không cập nhật thông tin sẽ bị xử lý theo quy định pháp luật hiện hành, bao gồm hình thức cảnh cáo, phạt tiền hoặc thu hồi vốn đầu tư. Từ ngày 22/4/2026, Thông tư 44/2026/TT-BTC chính thức có hiệu lực, siết chặt trách nhiệm tuân thủ, góp phần hoàn thiện hành lang pháp lý đầu tư theo Luật Đầu tư 2025.

Thông tư 44/2026/TT-BTC do Bộ Tài chính ban hành ngày 22 tháng 4 năm 2026 quy định cụ thể về mẫu báo cáo giám sát, đánh giá đầu tư áp dụng cho các dự án đầu tư công và đầu tư sử dụng vốn nhà nước. Văn bản này thay thế Thông tư 05/2023/TT-BKHĐT của Bộ Kế hoạch và Đầu tư, thống nhất khuôn khổ báo cáo trên toàn quốc.
Theo Thông tư 44/2026/TT-BTC, các cơ quan quản lý và chủ đầu tư phải thực hiện báo cáo trực tuyến thông qua Hệ thống thông tin về giám sát, đánh giá đầu tư. Việc xóa bỏ báo cáo giấy giúp tăng tính minh bạch, giảm thủ tục hành chính và nâng cao hiệu quả quản lý nhà nước đối với hoạt động đầu tư công.
Thông tư quy định chi tiết các mẫu báo cáo định kỳ như báo cáo 6 tháng, hàng năm và báo cáo đột xuất theo quy định tại Điều 94 Nghị định liên quan. Các nội dung bao gồm số lượng đoàn kiểm tra, giám sát được triển khai trong kỳ và tình hình đánh giá thực hiện dự án đầu tư trên toàn quốc.
Hệ thống thông tin giám sát, đánh giá đầu tư được vận hành theo hướng dẫn tại Thông tư 44/2026/TT-BTC nhằm đảm bảo dữ liệu được cập nhật kịp thời, chính xác. Doanh nghiệp và đơn vị chủ quản cần tuân thủ nghiêm chế độ báo cáo trực tuyến để đáp ứng yêu cầu quản lý và giám sát của Bộ Tài chính.

Mẫu số 13 Báo cáo giám sát, đánh giá định kỳ trong giai đoạn thực hiện đầu tư áp dụng cho các dự án sử dụng nguồn vốn khác, không thuộc diện cấp Giấy chứng nhận đăng ký đầu tư. Đây là biểu mẫu bắt buộc theo Thông tư 44/2026/TT-BTC, có hiệu lực từ ngày 22/04/2026, thay thế quy định cũ tại Thông tư 05. Nhà đầu tư phải thực hiện báo cáo định kỳ theo quý hoặc 6 tháng tùy yêu cầu.
Việc kê khai Mẫu số 13 được thực hiện trực tuyến qua Hệ thống quản lý báo cáo giám sát, đánh giá đầu tư của Sở Tài chính. Nhà đầu tư cần đăng nhập và cập nhật thông tin theo hướng dẫn, đồng thời đính kèm file scan báo cáo đúng kỳ hạn. Hệ thống thông tin quốc gia về đầu tư tại trang web https://dautu.gov.vn hỗ trợ kết nối và quản lý dữ liệu tập trung.
Mẫu số 13 thuộc Phụ lục ban hành kèm theo Thông tư 44/2020/TT-BTC, bao gồm nội dung về tiến độ thực hiện, tình hình khai thác vận hành và các rủi ro phát sinh. Báo cáo giúp cơ quan chức năng theo dõi sát sao tiến độ, từ đó đề xuất giải pháp hỗ trợ kịp thời cho doanh nghiệp, đặc biệt với các dự án FDI và doanh nghiệp nhà nước.
Nhà đầu tư nước ngoài thực hiện dự án tại Việt Nam cần lưu ý, phần ký tên và đóng dấu trong Mẫu số 13 phải do người đại diện pháp luật của công ty mẹ ở nước ngoài thực hiện. Việc này đảm bảo tính pháp lý và phù hợp với quy định quản lý đầu tư hiện hành, tránh sai sót khi nộp hồ sơ điều chỉnh giấy chứng nhận đăng ký đầu tư.

Mẫu số 01 Báo cáo giám sát, đánh giá tổng thể đầu tư cả năm là biểu mẫu bắt buộc theo Thông tư 44/2026/TT-BTC, dùng để tổng hợp kết quả thực hiện các dự án đầu tư trong năm. Biểu mẫu này được áp dụng thống nhất trên toàn quốc nhằm đảm bảo tính minh bạch và hiệu quả trong quản lý vốn đầu tư công.
Việc lập và gửi báo cáo định kỳ theo Mẫu số 01 phải thực hiện trực tuyến thông qua Hệ thống quản lý báo cáo giám sát, đánh giá đầu tư của Sở Tài chính. Cơ quan báo cáo cần hoàn thành và gửi trước ngày 10 tháng 02 năm sau, đảm bảo đúng tiến độ quy định và tuân thủ chế độ báo cáo trực tuyến.
Mẫu số 01 được ban hành kèm theo Thông tư 44/2026/TT-BTC, có hiệu lực từ ngày 22/04/2026, thay thế các quy định cũ liên quan đến báo cáo giám sát đầu tư. Thông tư này quy định cụ thể về hệ thống mẫu báo cáo, chế độ báo cáo và quản lý hệ thống thông tin giám sát, đánh giá đầu tư.
Báo cáo giám sát, đánh giá tổng thể đầu tư cả năm theo Mẫu số 01 giúp các cơ quan quản lý nhà nước theo dõi sát sao tiến độ, hiệu quả sử dụng vốn và phát hiện sớm các rủi ro trong quá trình triển khai dự án. Đây là công cụ then chốt để đảm bảo tuân thủ pháp luật và nâng cao trách nhiệm giải trình trong đầu tư công.

Báo cáo giám sát đánh giá đầu tư 6 tháng đầu năm được thực hiện theo Mẫu số 13 ban hành kèm theo Thông tư 44/2026/TT-BTC, có hiệu lực từ ngày 22/04/2026. Văn bản này thay thế quy định tại Thông tư 05/2023/TT-BKHĐT, quy định cụ thể về hệ thống mẫu báo cáo, chế độ báo cáo trực tuyến và quản lý vận hành hệ thống thông tin đầu tư công.
Các chủ đầu tư, ban quản lý dự án và doanh nghiệp sử dụng vốn nhà nước phải thực hiện kê khai trực tuyến trên Hệ thống quản lý báo cáo giám sát đánh giá đầu tư của Sở Tài chính. Việc đăng ký tài khoản và nộp báo cáo định kỳ được thực hiện nghiêm theo hướng dẫn, đảm bảo minh bạch và cập nhật kịp thời tiến độ, hiệu quả dự án.
Mẫu báo cáo giám sát đánh giá đầu tư 6 tháng đầu năm yêu cầu nêu rõ tình hình quản lý kế hoạch, thực hiện kế hoạch đầu tư, những mặt đạt được và tồn tại. Đặc biệt, đối với các dự án ứng dụng công nghệ thông tin tại Bộ Tài chính, báo cáo căn cứ theo Quyết định 2699/QĐ-BTC để đánh giá hiệu quả và kết quả đạt được.
Từ quý 2/2026, một số địa phương như TP.HCM đã chuyển sang chế độ nộp báo cáo theo quý thay vì 6 tháng và hàng năm. Tuy nhiên, Mẫu số 13 vẫn được áp dụng cho báo cáo tổng thể đầu tư năm và báo cáo định kỳ trong giai đoạn khai thác, vận hành dự án sử dụng vốn nhà nước.

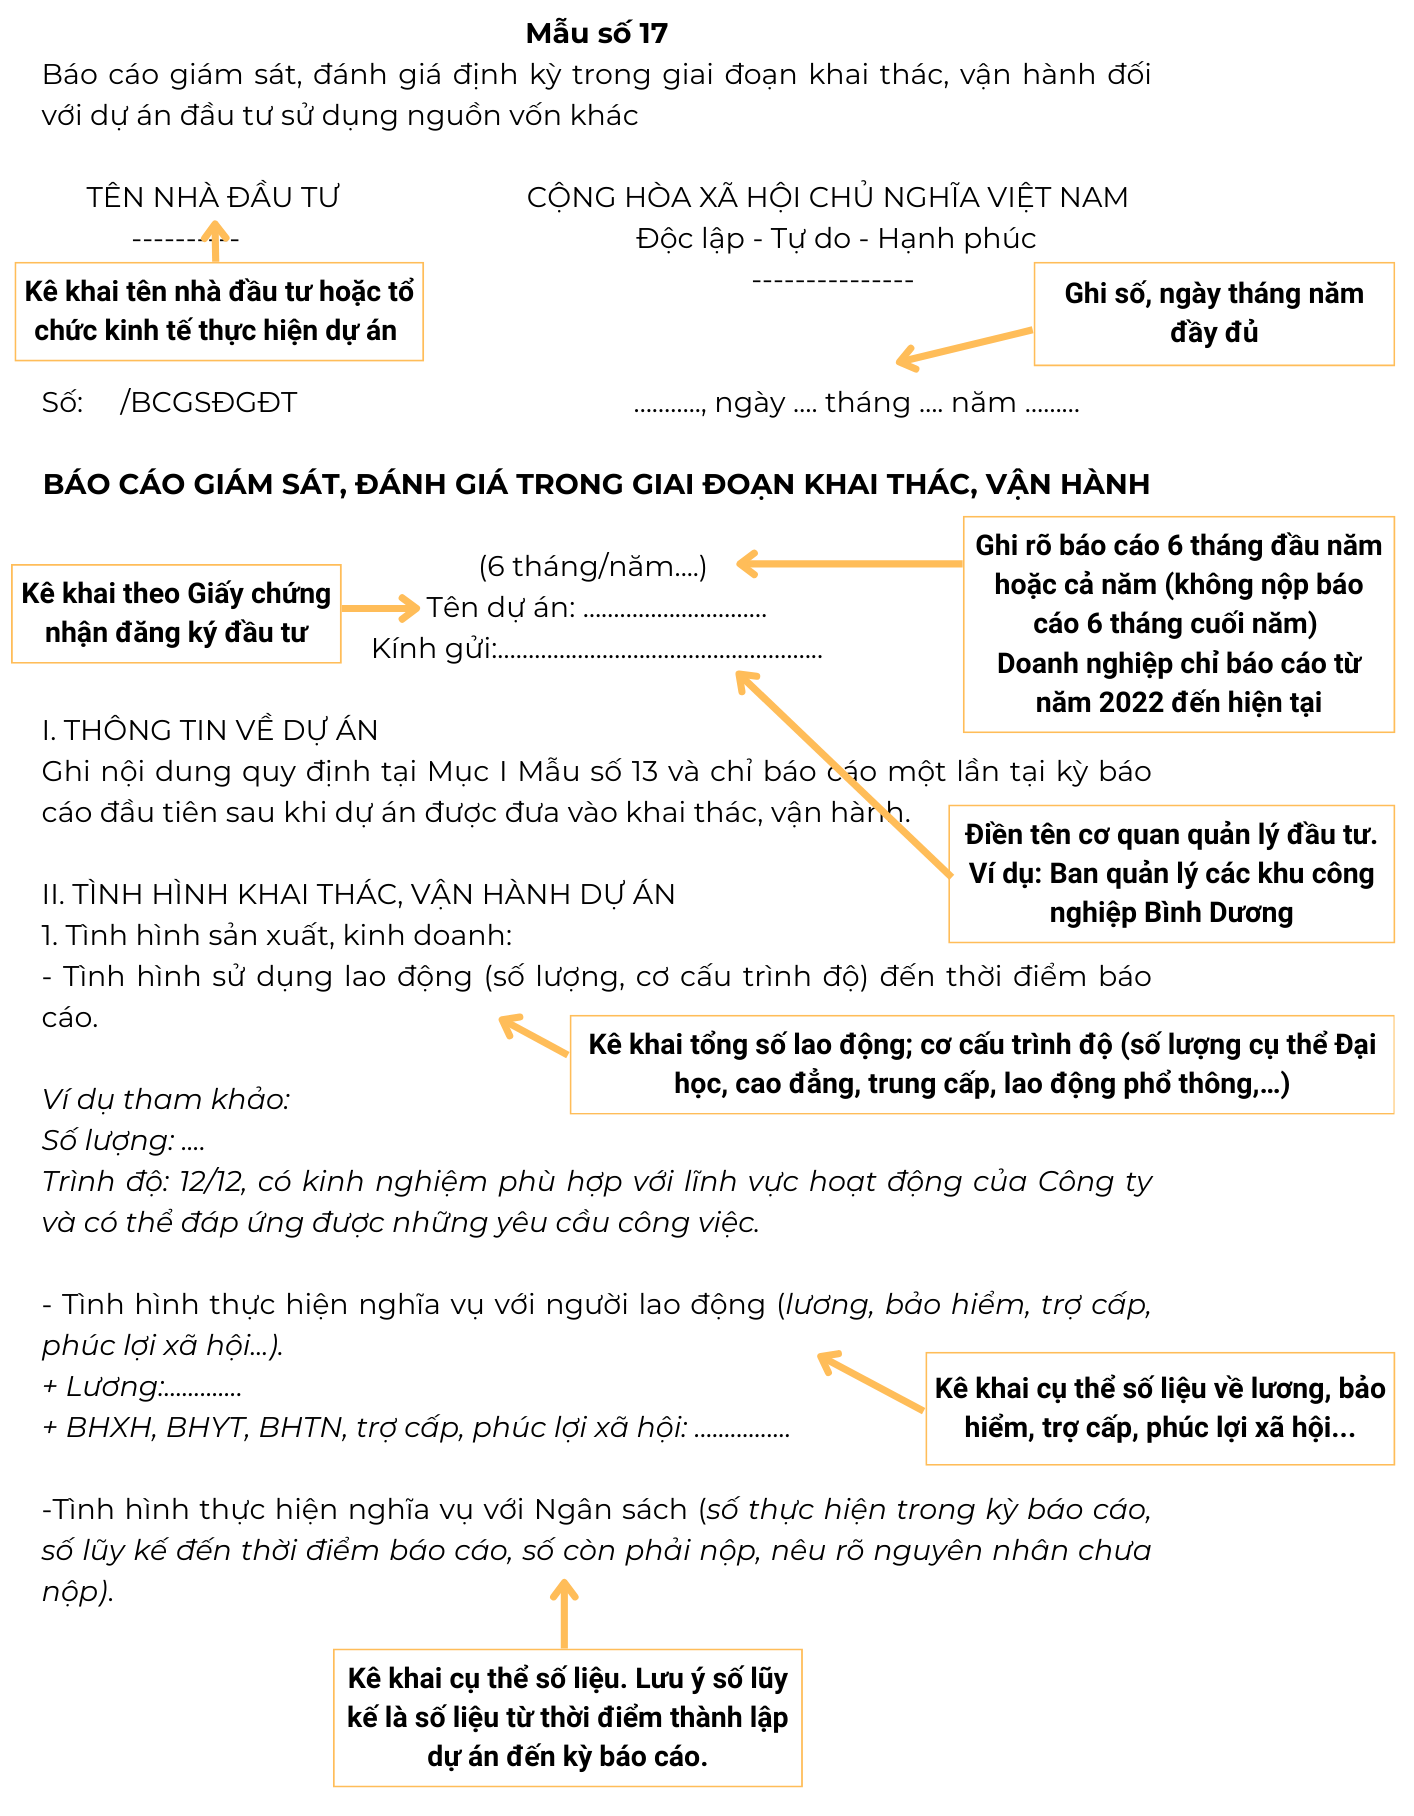
Mẫu số 17 Báo cáo giám sát, đánh giá định kỳ trong giai đoạn khai thác, vận hành áp dụng cho các dự án đầu tư sử dụng nguồn vốn khác, không phải vốn nhà nước. Đây là biểu mẫu bắt buộc theo Thông tư 05/2023/TT-BKHĐT do Bộ Kế hoạch và Đầu tư ban hành, nhằm đảm bảo công tác theo dõi, đánh giá hiệu quả hoạt động của dự án trong quá trình vận hành.
Việc lập và nộp báo cáo theo Mẫu số 17 được thực hiện định kỳ hàng năm và sáu tháng một lần. Báo cáo sáu tháng phải nộp trước ngày 10 tháng 7, còn báo cáo năm cần gửi trước ngày 10 tháng 2 năm sau. Nhà đầu tư phải kê khai trực tuyến qua Hệ thống thông tin quốc gia về đầu tư hoặc hệ thống của Sở Tài chính.
Mẫu báo cáo này yêu cầu nhà đầu tư cung cấp thông tin chi tiết về tiến độ khai thác, hiệu quả sử dụng vốn, tình hình tài chính và các rủi ro phát sinh trong quá trình vận hành. Dữ liệu phải được cập nhật chính xác, minh bạch để cơ quan quản lý nhà nước theo dõi, đánh giá hiệu quả đầu tư và ra quyết định điều chỉnh khi cần.
Các doanh nghiệp FDI, doanh nghiệp nhà nước và nhà đầu tư trong nước đều phải tuân thủ nghĩa vụ này theo quy định tại Nghị định 29/2021/NĐ-CP. Việc không báo cáo hoặc báo cáo sai hạn có thể bị xử phạt hành chính hoặc ảnh hưởng đến các thủ tục pháp lý liên quan đến dự án đầu tư.

Bài viết đã cung cấp cái nhìn toàn diện về hệ thống mẫu báo cáo giám sát đánh giá đầu tư, từ quy định pháp lý đến các biểu mẫu cụ thể như mẫu số 01, mẫu số 13 hay mẫu 17. Việc hiểu và áp dụng đúng các quy định không chỉ đảm bảo tuân thủ pháp luật mà còn góp phần nâng cao hiệu quả quản lý, sử dụng vốn đầu tư. Để công tác giám sát thực sự phát huy vai trò, mỗi cá nhân và tổ chức liên quan cần chủ động cập nhật, thực hiện nghiêm túc và đầy đủ các yêu cầu báo cáo theo quy định hiện hành.